مساهمة المدفوعات الرقمية في تغيير الأسواق الناشئة
اقرأ المقالة الاصلية على موقع Payments Cards and Mobile
لقد قل استخدام النقد في جميع أنحاء العالم بنسبة الثلث في العام الماضي وفقًا لتقرير المدفوعات العالمية لعام ٢٠٢٢، وقد حدث هذا الانخفاض الهائل في نفس الوقت الذي بدأ فيه عدد كبير من المستهلكين في الأسواق الناشئة بإستخدام المحفظة الالكترونية لاحتياجاتهم المالية. تقدم المحفظة الالكترونية العديد من الفوائد لمستخدميها، ولكنها تساعد أيضًا في تطوير اقتصاد الأسواق الناشئة وتعزيز النمو الاقتصادي.
وفقًا للبنك الدولي ، حوالي ١.٧ مليار شخص (مما يعادل واحد لكل أربعة أشخاص في العالم) لا يملكون حسابات مصرفية. حوالي ثلاثة أرباع هؤلاء الأشخاص يعيشون في الأسواق الناشئة و يتبنون تقنيات المحفظة الالكترونية كفرصة للإنضمام إلى الاقتصاد الرقمي العالمي.
من المنطقي استخدام المحفظة الإلكترونية في الأسواق الناشئة، حيث يمكن أن تكون البنية التحتية المالية فيها قديمة أو موزعة بشكل سيء ويكون هناك اعتماد كبير على النقد. هذه العوامل (وخاصة الاعتماد على النقد) تمنع النمو الاقتصادي وتؤدي إلى زيادة أوقات المعاملات وتشجع استمرارية الاقتصاد "الخفي" (غير النظامي) المنفصل عن النظام المصرفي الرسمي والضرائب.
التواصل بين الناس وتحفيز النمو
أشارت الأمم المتحدة في أجندتها " أهداف التنمية المستدامة " إلى أن التمويل الرقمي يعتبر عامل توازن كبير، حيث يوفر لمن ليس لديهم حسابات مصرفية إمكانية التصرف بالمدفوعات الرقمية والائتمان والتأمين الجزئي مع السماح للأسر بإدارة التكاليف المرتبطة بمدفوعات الصحة والتعليم والخدمات الحكومية. أما بالنسبة للمؤسسات المالية والحكومات، فتساعد المحفظة الإلكترونية في إنشاء سجلات ائتمانية للمستهلكين الغير متعاملين مع البنوك، وهذا بدوره يسمح القروض الصغيرة والرهون العقارية وخدمات الائتمان الأخرى التي تساعد الناس على التفاعل مع الاقتصاد الواسع وتعزيز النمو الاقتصادي.
تصرح شركةMcKinsey and Company أنه من خلال تقليل اعتماد الاقتصاد على النقد، المدفوعات الإلكترونية ستجعل المعاملات أرخص بنسبة تصل إلى ٤٠٪ وستسرع تداول الأموال بين الأشخاص والشركات والحكومات. علاوة على ذلك، هناك أيضًا دليل واضح على أن المدفوعات الالكترونية تعزز التنمية الاقتصادية بشكل عام. على سبيل المثال، ساهم تقديم المحفظة الإلكترونية في لبنان (مثل محفظة Purpl منذ عام ٢٠٢٠ في تحويلات مالية أسرع وأرخص بين المستخدمين، وهذا على الرغم من الأزمة المالية التي اجتاحت القطاع المصرفي اللبناني بين عامي ٢٠١٩ و ٢٠٢١. وفي الوقت نفسه حققت المملكة العربية السعودية نموًا سنويًا بنسبة ٣٠٪ في استخدام المحفظة الإلكترونية منذ تقديمها للناس في عام ٢٠١٩ - وكان هذا نموًا مرتبطًا بالاقتصاد الرقمي بشكل شامل. في منتصف عام ٢٠٢٢، أعلنت الحكومة السعودية لأول مرة أن المعاملات الإلكترونية استُخدمت أكثر من النقد في المملكة.
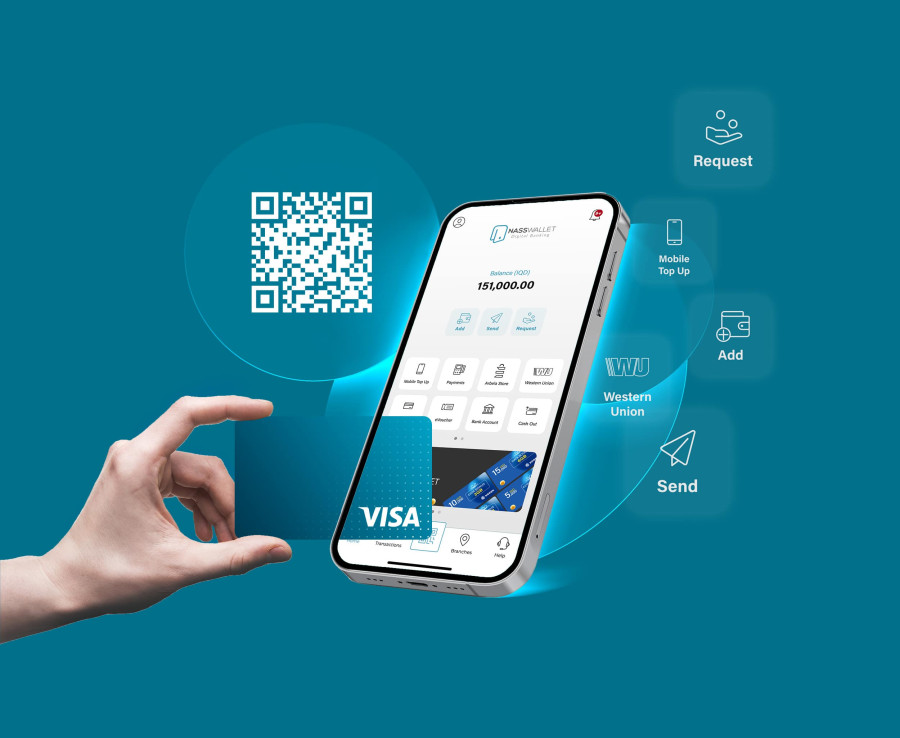
وعليه، فإنه من الجدير للذكر بأن "ناس واليت" تساعد التنمية الاقتصادية للعراقيين من خلال توفير المحفظة الإلكترونية وبطاقات الدفع، وباعتبارها من بين أوائل المنظمات التي أطلقت المحفظة الإلكترونية في العراق وأصبحت عضوًا مُصدرًا رئيسيًا لشبكة فيزا VISA، فقد قامت "ناس واليت" بإنشاء محفظة إلكترونية تمكن المستخدمين من تحويل الأموال لبعضهم البعض (P2P)، ودفع واستلام المدفوعات والخدمات الحكومية، ويمكن للمستخدمين أيضًا الوصول الى أموالهم من خلال أكثر من ١٠٠٠ وكيل في جميع أنحاء العراق.
نظرًا لأهمية المنظمات غير الحكومية في تحسين الاقتصاد في بلدنا، فقد أنشأت "ناس واليت" أيضًا إصدارًا خاصاً من المحفظة الإلكترونية للمنظمات الإنسانية لجمع التبرعات وتوزيع المساعدات المالية الى الاف بل ملايين المستفيدين بسهولة وسرعة وامان، وهذا الاصدار يسمح للمنظمات بتتبع توزيع الأموال بشكل صحيح وضمان إرسال أموال المتبرع إلى المستلم الصحيح. لمعرفة المزيد عن مساهمة "ناس واليت" للنمو الاقتصادي وزيادة الفرص في العراق، يرجى زيارة: www.nw.iq